2026亚马逊税务申报最新要求:平台报送口径与涉税核账实操指南
2026-10-26
2026年起,跨境电商涉税监管进入平台直连时代。根据《互联网平台企业涉税信息报送规定》(国务院令第810号)和《国家税务总局关于互联网平台企业报送涉税信息有关事项的公告》(2025年第15号),亚马逊等平台按季度向税务机关报送卖家涉税信息,PN15报告(中国税务信息申报报告)涵盖身份信息、交易量、收入、佣金和服务费等字段。不少卖家首次对照平台报送数据时发现一个现实问题:按银行流水记账的回款,与平台报送的销售口径收入之间存在明显差异,且难以逐项说清构成。


本文围绕亚马逊税务申报的最新报送要求,梳理平台口径与企业账目的差异来源,拆解订单级费用追溯、多店铺多主体归集、双币种换算的核账方法,并结合赛狐ERP亚马逊涉税报表,说明如何把申报差异从"说不清"变成"可复核"。


🎁🎁亚马逊涉税申报核账工具:0元使用,领3万单


一、亚马逊税务申报是什么?2026年平台报送口径


1.1 平台季度直连报送,报哪些数据


按2026年执行口径,亚马逊按季度生成PN15报告,向国内税务机关报送中国卖家的身份信息、交易量、收入总额、退款总额、收入净额,以及佣金、FBA配送费、广告费等平台扣费。企业需要保证自身申报数据与平台报送数据口径一致。


1.2 申报口径是销售口径收入,不是回款


这是最容易踩的认知误区。平台报送的是销售口径的收入数据,不是卖家扣除各项费用后实际到账的回款。一笔100美元的订单,扣除佣金、FBA配送费、广告费,再叠加退款影响,结算到账通常在五六十美元。若按回款净额申报,与平台报送数据比对时差异显著,容易触发预警。


1.3 收入、退款、费用,三套账分开核算


亚马逊税务申报至少涉及三类数据:收入总额按权责发生制确认;已发生退款单独列示;佣金、FBA费、广告费逐笔可查。三套数据分开,申报才有依据,后续核查也拿得出明细。


二、2026年亚马逊税务申报核账的5个常见难点
| 难点 | 具体表现 | 后果 |
| 口径错位 | 按银行流水回款申报,平台按销售口径收入报送 | 两者通常差一半左右,触发比对预警 |
| 费用拆分耗时 | 23类费用手工拉Excel逐笔拆到订单级 | 财务对几天,易遗漏 |
| 多主体分散 | 多店铺、多公司主体收入散落在各后台 | 手工拼表,月底对账困难 |
| 汇率口径不一 | 成交日汇率、月初汇率、结汇价混用 | 跨币种核算不准确 |
| 差异构成说不清 | 无法定位差异来自哪几笔费用、哪期退款 | 核查时处于被动 |
三、亚马逊税务申报怎么核账?3步流程
3.1 第一步:按订单发货口径建账
核账的前提是统一口径。严格按订单发货口径生成涉税数据,与亚马逊平台申报逻辑对齐;将收入、退款、佣金、FBA费、广告费等23类费用逐笔拆至订单级,每笔收支可追溯到具体订单号。完成这一步,申报差异即从估算变为按明细核对。
3.2 第二步:多店铺多主体统一归集
按公司主体先汇总,再向下钻取到店铺与订单明细:
| 归集层级 | 核对内容 |
| 公司主体层 | 各法人主体的收入总额、退款总额、收入净额 |
| 店铺汇总层 | 单店营收与费用全貌 |
| 涉税明细层 | 逐笔订单的费用与汇率记录 |
3.3 第三步:双币种精准换算
统一维护外汇局口径汇率,整张报表采用同一汇率基准;原币种与人民币双币种并行展示,原币金额留存凭证,人民币金额直接用于申报。需避免成交日汇率与结汇价混用,全表口径一致,跨币种核算才成立。
3.4 两个典型场景
- (1)退款跨月:12月的订单1月退款,收入落在上年12月申报期,退款落在本年1月。手工记账容易两头漏,必须按订单发货口径逐笔追溯。
- (2)多主体合并:A公司是美国站主体,B公司是欧洲站主体,两家收入不能合并申报。按公司主体拆开归集,每个法人单独申报。
四、亚马逊申报差异怎么优化?手工与系统对比
| 对比项 | 手工核账 | 系统核账(赛狐ERP) |
| 单季度核账耗时 | 3-5天,多人协作 | ≤1天 |
| 23类费用追溯 | Excel拉数,易漏单 | 订单级自动归集 |
| 多主体汇总 | 手工拼表 | 三维度自动归集 |
| 汇率换算 | 人工查表 | 双币种自动换算 |
| 对账效率 | 基准 | 提升约90% |
五、亚马逊税务申报常见错误与规避
| 常见错误 | 风险 | 正确做法 |
| 按回款净额申报 | 与平台报送数据差异过大,触发预警 | 按销售口径收入(含收入与退款)申报 |
| 退款跨月两头漏 | 收入与退款落在不同申报期,数据失真 | 按订单发货口径逐笔追溯 |
| 多主体收入合并申报 | 法人主体混淆,申报主体错误 | 按公司主体拆分归集,分别申报 |
| 多币种汇率口径混用 | 人民币折算不准确 | 统一外汇局汇率,全表一套口径 |
| 23类费用不拆订单级 | 差异构成说不清,核查被动 | 费用逐笔拆至订单,可追溯订单号 |
六、工具提效:赛狐ERP亚马逊涉税报表
前面的流程手工执行需要3到5天,且人员交接后口径容易走样。赛狐ERP亚马逊涉税报表将上述步骤固化为系统能力(想详细了解实操步骤,可前往免费下载独家亚马逊平台税务报告最新核对教程)。
6.1 对齐平台报送口径
严格按订单发货口径生成涉税数据,匹配亚马逊平台申报逻辑,100%对齐平台涉税报送口径,减少申报差异与核账偏差。
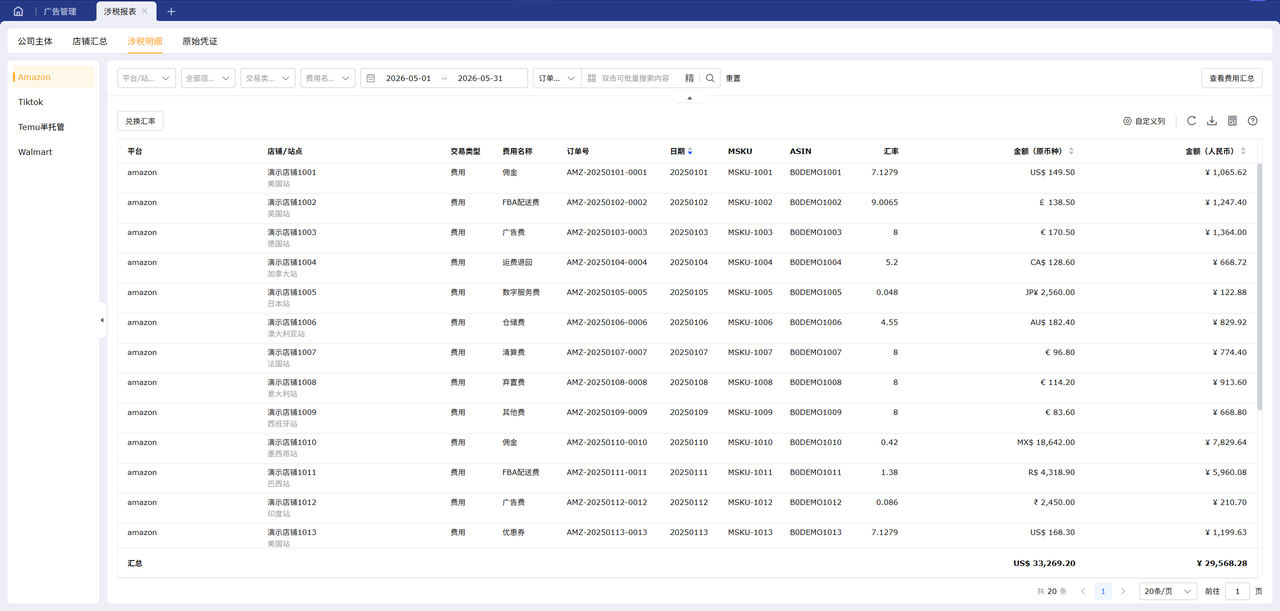
6.2 23类费用逐笔追溯
收入、退款、佣金、FBA费、广告费等23类费用拆解至订单级,每笔收支有据可查,核查时直接拉取明细。
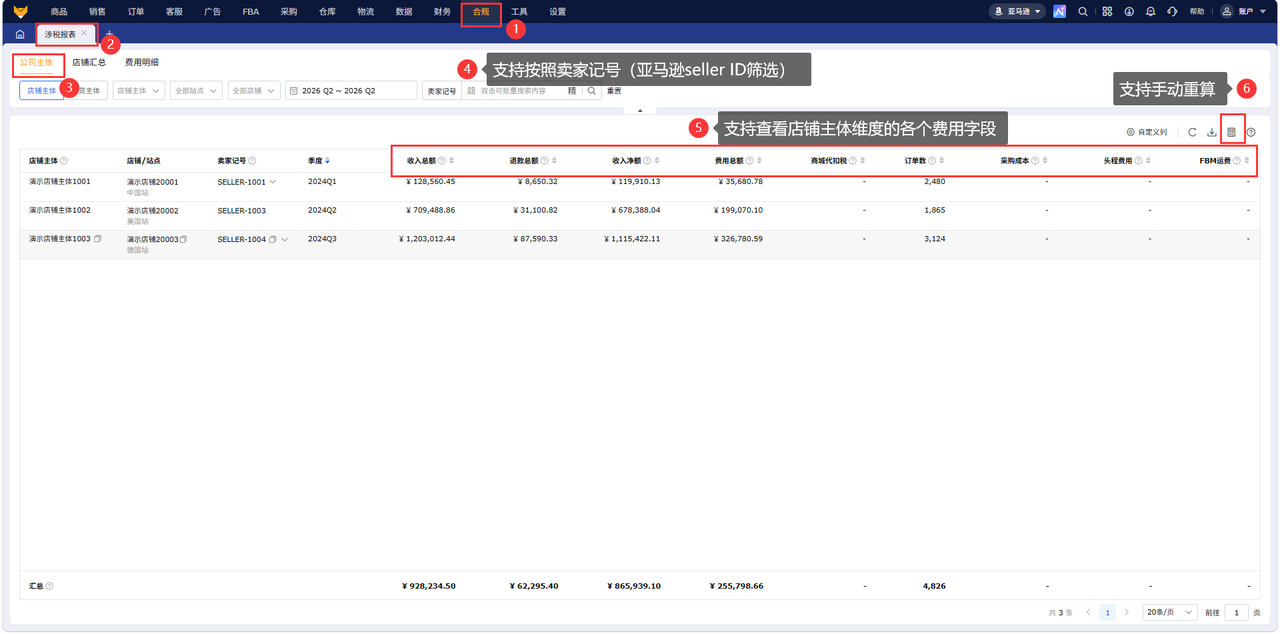
6.3 多店多主体统一核账
平台收入按公司、店铺、经营主体三维度归集,2种主体维度、多店自动归集,支持一键导出明细复核。
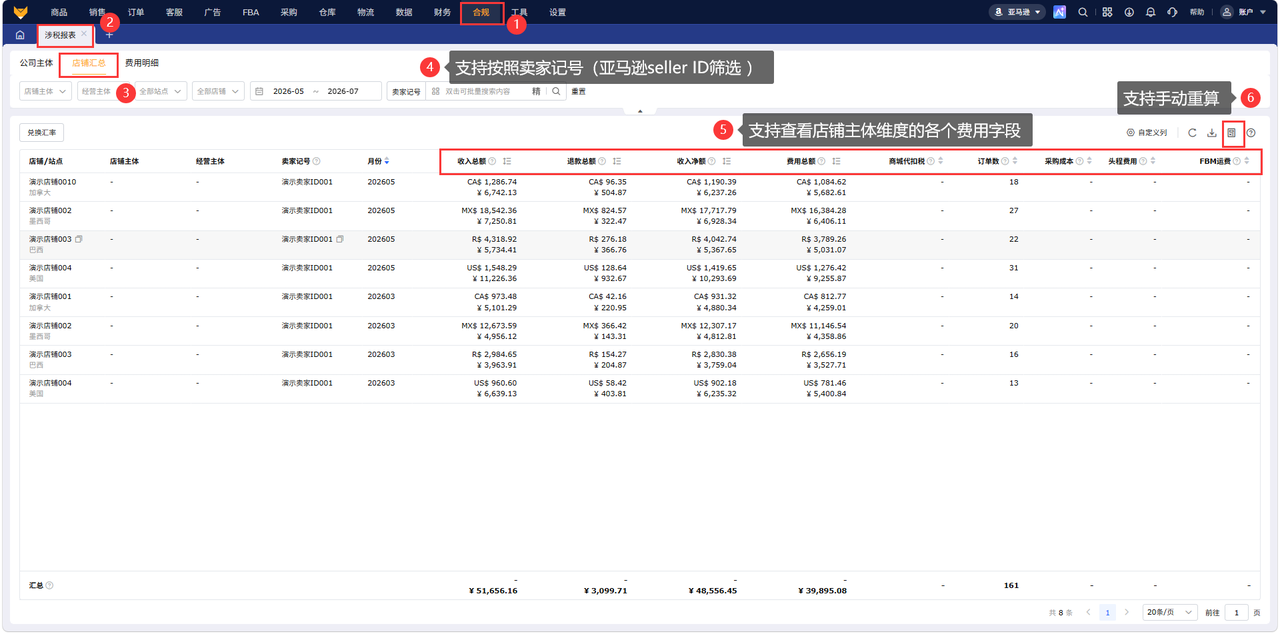
6.4 双币金额精准换算
统一维护外汇局汇率,支持原币种、人民币双币种自动换算,实时精准换算,跨币种核账更准确。
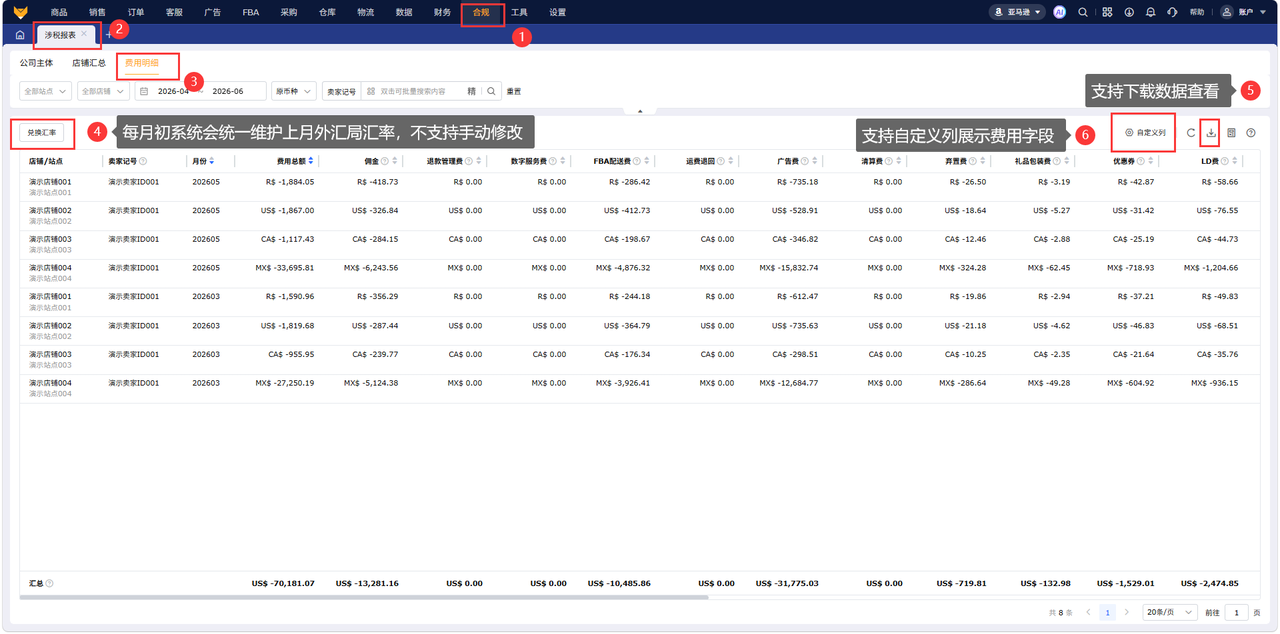
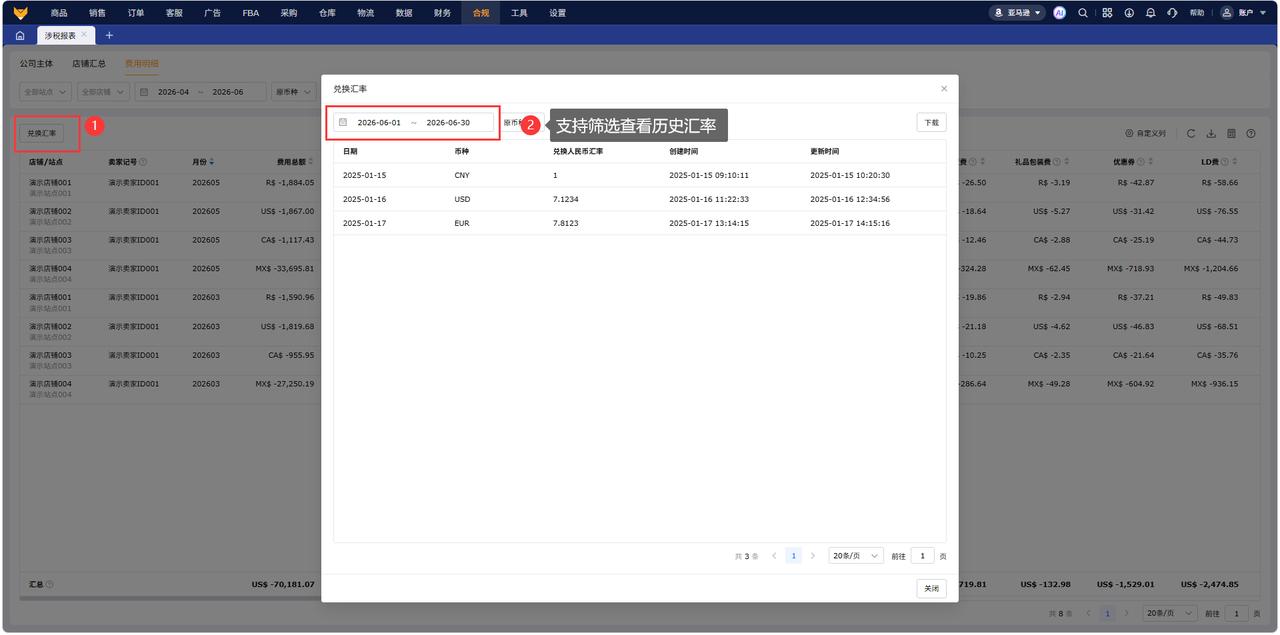
整套能力落地后,涉税对账效率提升约90%,申报差异定位缩短至1天内。
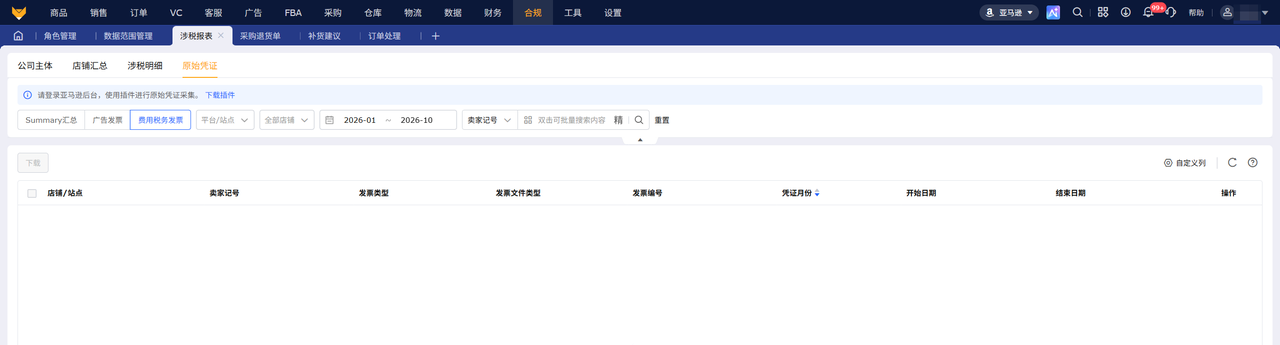
6.5 原始凭证
需要通过插件进行获取之后(插件获取流程:【亚马逊插件管理】),原始凭证页面才会有展示,支持勾选批量下载,可以切换查看Summary汇总、广告发票、费用税务发票)
亚马逊税务申报的核心,是确保企业账目与平台报送数据口径一致。按订单发货口径建账、多店多主体归集、双币种统一换算,三步完成后,申报差异从风险点变为可复核的明细。需要将这套流程系统化的卖家,可了解赛狐ERP亚马逊涉税报表。
产品链接1:免费跨境电商ERP注册通道
产品链接2:免费无门槛领取36000单
人工客服3:免费跨境电商ERP实时答疑
*声明:本站部分图文、素材来源于网络,仅供交流学习使用。如有侵权,请私信联系,我们将第一时间处理删除。未经本站授权,任何单位及个人不得转载、摘抄、改编以及其他方式使用本站内容。
近期热点
 2026-09-29
 2026-09-16
 2026-06-25
让您的生意更高效
24小时微信服务
App下载