买单报关和正常报关有什么风险?区别又是什么?2026年跨境卖家必看干货
2026-09-15
一、先搞清楚:什么是买单报关和正常报关
1.1 正常报关(含委托报关):主体清晰、责任可追溯
正常报关的核心逻辑就是“谁出口、谁申报、谁收汇”。企业用自身名义向海关申报,报关单上的经营单位和真实货主保持一致,既能合法享受出口退税,同时也要承担“单证一致、单货一致”对应的全部法律责任。
如果企业暂时没有自主报关能力,也可以选择委托报关,也就是把报关手续交给已经在海关注册登记的报关企业代办。但要注意,报关单上的收发货人依旧是真实货主,委托双方需要共同对申报内容的真实性负责,委托报关和买单报关本质差别很简单,前者只是找人帮忙代办申报,后者却是借用别人抬头假装成别人来申报。
1.2 买单报关:借权经营,四者割裂
买单报关,指真实货主不用自己具备进出口权的公司抬头申报出口,而是付费借用第三方经营单位的抬头来报关。这种模式下,报关主体。真实货主、收汇主体、采购主体天然相互割裂。
买单报关往往伴随着一系列风险:申报单位和实际贸易方并不匹配,贸易背景存在虚构或者隐瞒的情况,还经常衍生出骗取出口退税、虚开发票、非法结汇等违规问题。
核心区别速查:正常报关,经营单位就是真实货主,买单报关,经营单位是第三方抬头公司,不等于真实货主。
二、2026年监管升级:买单报关的风险到底有多大?
2.1 政策层面:灰色通道被实质性阻断
从2025年10月1日起,国家税务总局17号公告正式落地,代理出口企业在企业所得税预缴申报环节,需要报送实际委托出口方(真实货主)基础信息与出口金额,这也实质性堵住了买单出口这条灰色通道,与此同时,海关与税务实现电子数据联网核查,报关单和税务信息实时比对,买单行为被识别发现的概率大幅提升。
到了2026年,海关也进一步强化了对空壳报关抬头的大数据排查,一旦核查发现买单报关单证和实际货物信息不符,会直接触发布控查验,还会把委托方划入重点监管名单。
2.2 数据层面:查验率与风险成本的真实对比
结合2026年一线口岸实操经验,两种报关模式的关键指标差异整理如下:
| 对比维度 | 买单报关 | 正常报关 |
| 海关查验率 | 显著偏高,使用异常空壳抬头时极易触发重点布控 | 常规水平,AEO企业查验率更低 |
| 出口退税资格 | 天 | 有(通常13%) |
| 外汇收汇路径 | 无法直接对公收汇,需走第三方或私户 | 外币直接进入对公账户,合规结汇 |
| 隐性风险 | 抬头所有人涉税/涉案导致连带扣货 | 申报要素差错导致改单、罚款 |
不少卖家会觉得买单报关短期内能省下一部分操作成本,但这里藏着巨大隐患。一旦货物被查验,由于使用第三方抬头、单证和真实货主信息不匹配,货物很容易被扣关,随之产生高额滞港费、滞箱费,企业后续还会被海关列入重点监管名单,持续拉高后续的査验概率。
2.3 稽查案例:买单配票的穿透式打击
深圳税务第三稽查局近期就查处过一起典型案件:4户外贸企业借助“买单配票”的方式骗取出口退税2961.38万元,最后追缴税款加上罚款合计9000.66万元,7名相关责任人被依法追究责任,涉事企业直接被清零三年出口退税资格。
税务的稽查逻辑并不复杂,注册地址集中、上游供应商高度重合、电脑IP重叠、资金回流,这些特征在税务系统的数据比对中一眼就能识别。
这里要提醒各位卖家,就算企业不申请退税,买单出口依旧存在风险。缺少合规完整的报关记录,后续想要转为合规模式时,历史业务数据无法追溯,收汇链路断裂,转型付出的成本,远比一开始就走正常报关更高。更严重的是,如果借用的抬头方出现税务问题,实际货主会被连带调査,在符合税务规定情形下,相关出口货物存在被视同内销、补缴 13% 增值税并加收滞纳金的风险。
三、跨境电商卖家如何选择合规报关路径
3.1 三条合规路径与适用场景
大家可以结合自身采购能力和企业资质,目前有三条清晰可行的合规报关路径可选:
- 路径一:能取得增值税专票→自主报关(0110),享受出口退税。适合已经办好进出口权、供应商可以开具增值税专用发票的企业。退税收益一般在货值9%-13%,也是长期正规贸易的最优方案。
- 路径二:只能取得普票→出口免税不退税。企业依旧用自身名义报关出口,可以享受增值税免征政策,但不能申请退税。适合拥有进出口权,但上游供应商无法提供专票的企业。
- 路径三:亚马逊FBA卖家→9810海外仓报关。货物以9810模式报关离境存入海外仓,还未销售的货物可办理预退税,后续再根据平台实际销售情况完成税款核算,离境即可办理预退税,非常适配亚马逊FBA海外仓备货模式。
3.2 卖家实操自查建议
- 自查第一步:如果货代跟你说可以“帮忙搞定报关”,但报关单上的经营单位并不是你自己的公司,这就是买单报关,需要立刻核实、调整方案。
- 自查第二步:核对现有出口数据和收汇数据是否匹配。一旦存在报关使用他人抬头、收汇走第三方账户这类情况,建议抓住自查窗口期主动调整业务模式。
- 自查第三步:梳理供应商的开票能力,确定适合自己的合规路径,尽快补齐进出口权、海关备案、出口退免税备案等必备资质。
四、赛狐ERP实操赋能
4.1 报关模板
卖家可以按需创建报关模板,在商品列表、FBM订单发货页面直接引用。按照国家税务总局要求,自2025年10月1日起,税务合规新增报关信息填报要求,对于需要录入报关信息的物流渠道,借助报关模板功能,可以快速调取信息填入包裹资料,保障报关信息规范、前后统一。
4.2 报关管理
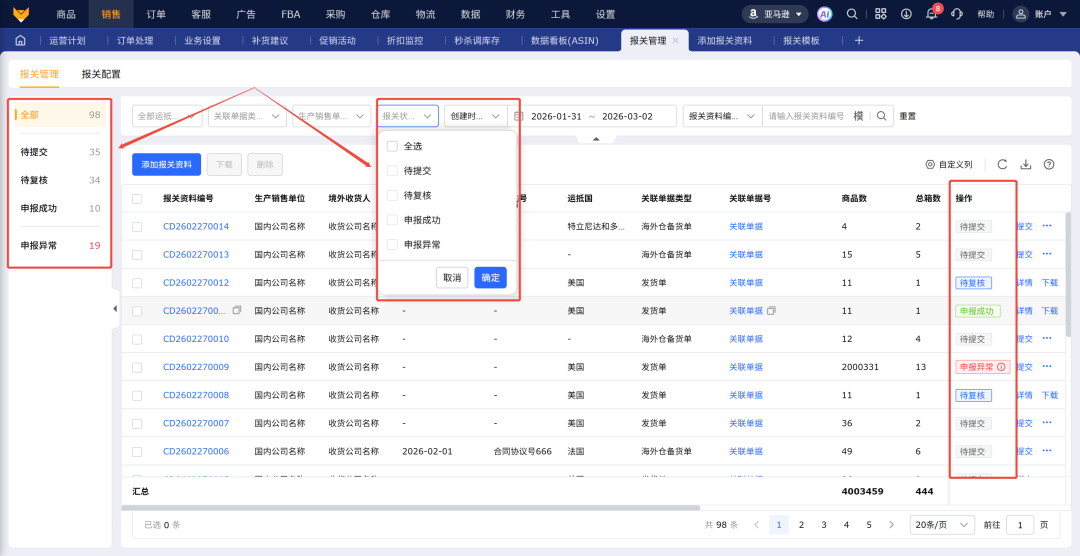
赛狐ERP报关管理模块,已经全面支持9810、0110这类主流报关模式。依托系统集成与智能协同,实现关务全链路数字化管控。你可以提前维护报关信息,录入报关资料之后关联发货单或者备货单,资料就绪后可直接用于向海关提交报关。
4.3 进项发票管理
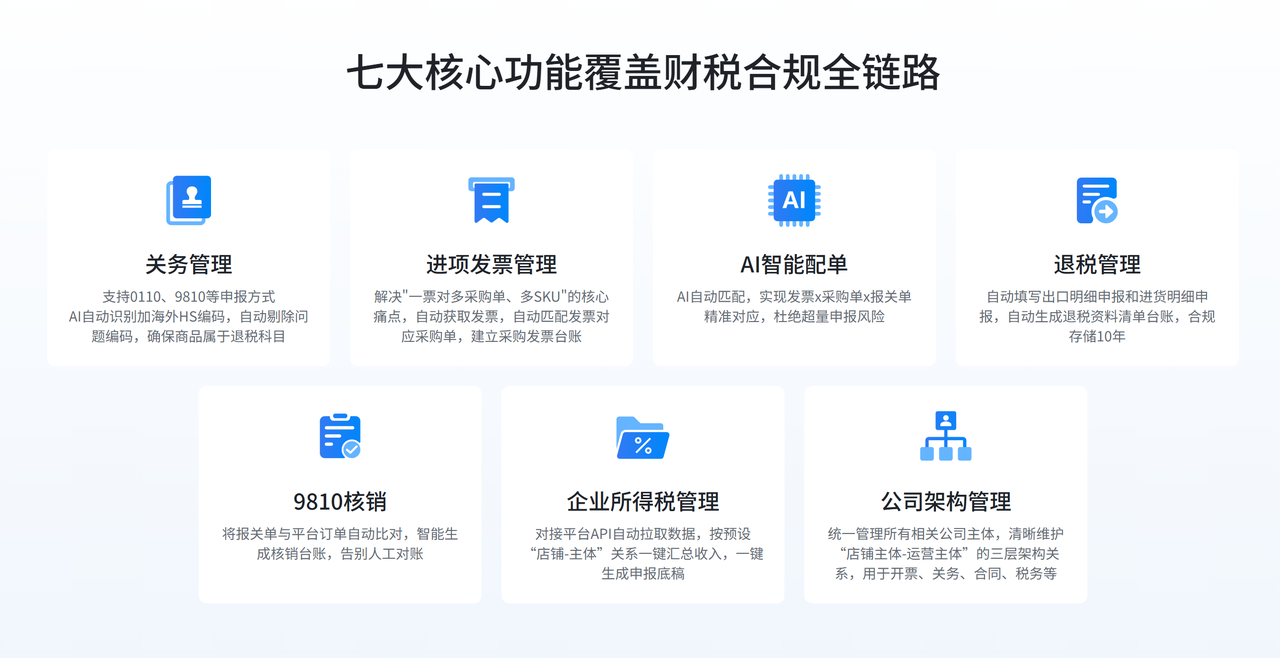
讲项发票是SKU采购入库的合法凭证。想要合规退税,报关单、讲项发票、采购合同里的商品、数量、单位必须完全匹配,任意一项对不上,退税中请都会受阻。赛狐ERP进项发票管理,帮助卖家搭建采购发票台账,保障三单匹配。
4.4 AI智能配单
依靠AI自动匹配,完成发票、采购单与报关单精准对应,规避超重申报隐患,从源头解决“票单不符”带来的退税驳回问题。
4.5 退税管理
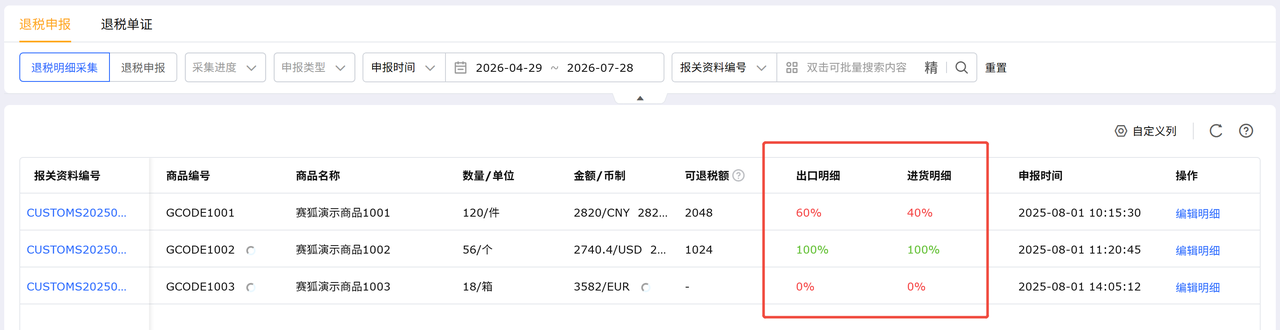
系统自动填写出口明细申报和进货明细申报,自动生成退税资料清单台账,退税备案单证合规留存保管10年,把原本需要数天准备的退税资料,压缩到小时级完成。
4.6 9810核销
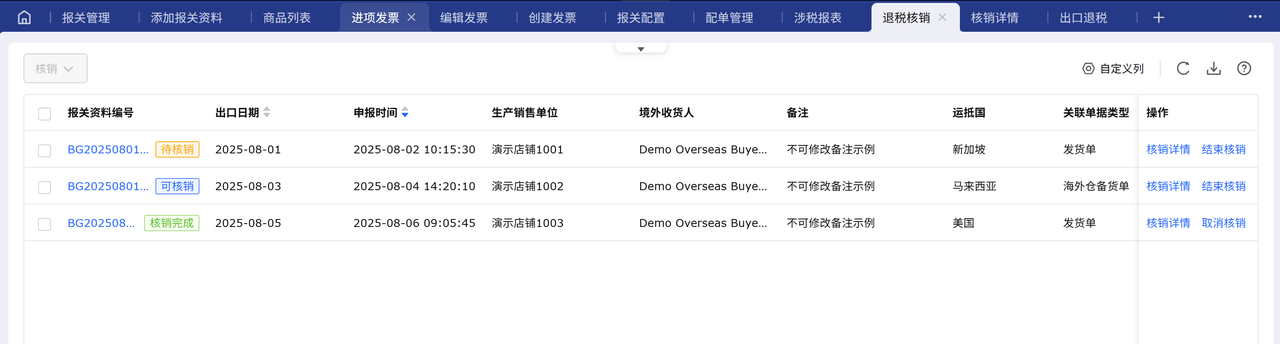
系统自动比对报关单与平台订单,智能生成核销台账。帮助卖家在货物离境后的6-18个月里,持续跟进每一批货物的最终销售情况,并在次年4月30日前,完成和税务机关的最终结算。
4.7 公司架构管理
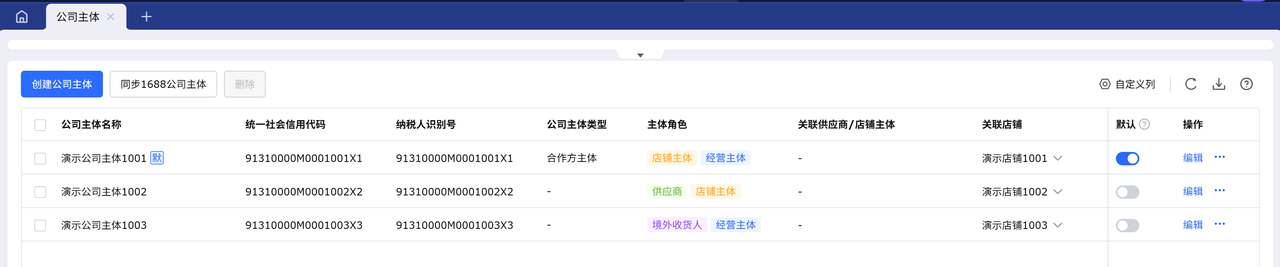
集中管理全部相关公司主体,清晰维护“店铺主体-运营主体”二层架构关系,支撑开票、关务、合同、税务等业务场景,解决多店铺、多主体运营下核算混乱的痛点。
产品链接1:免费跨境电商ERP注册通道
产品链接2:免费无门槛领取36000单
人工客服3:免费跨境电商ERP实时答疑
*声明:本站部分图文、素材来源于网络,仅供交流学习使用。如有侵权,请私信联系,我们将第一时间处理删除。未经本站授权,任何单位及个人不得转载、摘抄、改编以及其他方式使用本站内容。
近期热点
 2026-06-11

 2026-04-20
赛狐ERP,50万+中大型跨境卖家的共同选择
即刻注册,解锁专属运营支持与增长方案
让您的生意更高效
App下载